Domain zinsergebnis.de kaufen?
Wir ziehen mit dem Projekt
zinsergebnis.de um.
Sind Sie am Kauf der Domain
zinsergebnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zinsergebnis.de kaufen?
Wie funktioniert die steuerliche Behandlung von Veräußerungsgewinnen bei Immobilienverkäufen?
Veräußerungsgewinne aus Immobilienverkäufen unterliegen der Einkommensteuer. Die Höhe der Steuer richtet sich nach der Haltefrist der Immobilie. Bei Veräußerungsgewinnen nach einer Haltefrist von mehr als 10 Jahren entfällt die Steuerpflicht. **
Wie erfolgt die steuerliche Behandlung von Spreadshirt, Redbubble und Co.?
Die steuerliche Behandlung von Plattformen wie Spreadshirt und Redbubble hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Unternehmens und der Art der Tätigkeit. In der Regel werden die Einnahmen, die über diese Plattformen erzielt werden, als gewerbliche Einkünfte behandelt und unterliegen daher der Einkommensteuer. Es können auch Umsatzsteuerpflichten bestehen, je nachdem, ob die Umsatzgrenzen überschritten werden und ob es sich um innergemeinschaftliche oder internationale Verkäufe handelt. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um die genauen steuerlichen Pflichten zu klären. **


Ähnliche Suchbegriffe für Steuerliche Behandlung
Top-Angebote
Produkte zum Begriff Steuerliche Behandlung:
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lifting-Serum-BehandlungDas Lifting-Serum ist ein Kosmetikprodukt, inspiriert von Anti-Aging-Therapien, das eine effektive Glättung und Straffung der Haut bietet. Dank der fortschrittlichen Formel mit Hyaluronsäure und botoxähnlichen Peptiden verbessert es die Hautelastizität und reduziert die Sichtbarkeit von Falten.4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
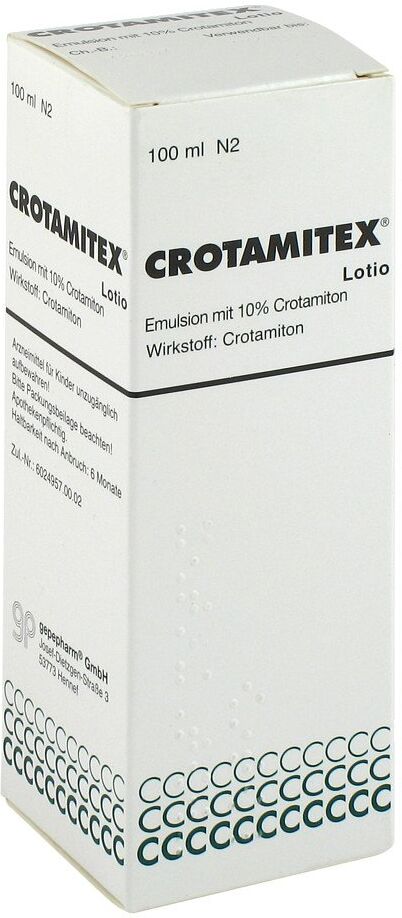
Crotamitex zur Krätze BehandlungAnwendungsgebiet von Crotamitex zur Krätze BehandlungDas Arzneimittel enthält den Wirkstoff Crotamiton, ein Mittel gegen die Krätzemilbe (Scabies scabiei) zur äußerlichen Anwendung auf der Haut.Es wird angewendet zur Behandlung der Skabies (Krätze) bei Erwachsenen und Kindern.Wirkstoffe / Inhaltsstoffe / Zutaten100 mg CrotamitonCarbomer 980 Hilfstoff (+)35 mg Cetylalkohol Hilfstoff (+)Isopropyl myristat Hilfstoff (+)25 mg Macrogol glycerolhydroxystearat Hilfstoff (+)Natrium hydroxid Hilfstoff (+)1 mg Parfümöl Arnika (212924) Hilfstoff (+)3-Methyl-4-(2,6,6-trimethylcyclohex-2-en-1-yl)but-3-en-2-on Hilfstoff (+)2-Benzylidenheptanal Hilfstoff (+)Benzyl alkohol Hilfstoff (+)Benzyl benzoat Hilfstoff (+)Benzyl salicylat Hilfstoff (+)Citral Hilfstoff (+)Citronellol Hilfstoff (+)Cumarin Hilfstoff (+)D-Limonen Hilfstoff (+)Eugenol Hilfstoff (+)Farnesol Hilfstoff (+)Geraniol Hilfstoff (+)alpha-Hexyl zimtaldehyd Hilfstoff (+)Isoeugenol Hilfstoff (+)Lilial Hilfstoff (+)Linalool Hilfstoff (+)20 mg Propylenglycol Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)20 mg Benzyl alkohol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie allergisch gegen Crotamiton oder einen der sonstigen Bestandteile des Präparates sind.wenn Sie akuten nässenden Hautausschlag (akute exsudative Dermatitis) haben.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder ab 3 JahreDas Präparat an drei bis fünf aufeinanderfolgenden Tagen (Abenden) einmal täglich dünn auf den gesamten Körper auftragen und nicht abwaschen.Kinder unter 3 Jahren, Säuglinge und NeugeboreneDas Arzneimittel an drei bis fünf aufeinanderfolgenden Tagen (Abenden) einmal täglich dünn auf den gesamten Körper einschließlich Kopf auftragen und nicht abwaschen.Bei Kindern unter 3 Jahren sollte20,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wie erfolgt die steuerliche Behandlung von Spreadshirt, Redbubble und Co.?
Die steuerliche Behandlung von Plattformen wie Spreadshirt, Redbubble und Co. hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Unternehmens und der Art der Tätigkeit. In der Regel müssen die Einnahmen, die über diese Plattformen erzielt werden, in der Steuererklärung angegeben werden und unterliegen der Einkommensteuer. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um die genaue steuerliche Behandlung zu klären. **
-
Was sind die verschiedenen Arten von Kapitalerträgen und wie unterscheiden sie sich in Bezug auf steuerliche Behandlung, Risiko und Rendite?
Es gibt drei Hauptarten von Kapitalerträgen: Zinsen, Dividenden und Kursgewinne. Zinsen sind regelmäßige Zahlungen, die Anleger für das Verleihen ihres Geldes erhalten, während Dividenden Gewinne sind, die von Unternehmen an ihre Aktionäre ausgeschüttet werden. Kursgewinne entstehen, wenn der Wert eines Vermögenswerts steigt und der Anleger ihn zu einem höheren Preis verkaufen kann. In Bezug auf die steuerliche Behandlung werden Zinsen und Dividenden in der Regel als Einkommen besteuert, während Kursgewinne je nach Haltefrist und Art des Vermögenswerts unterschiedlich besteuert werden können. In Bezug auf Risiko und Rendite sind Zinsen in der Regel die sicherste Form der Kapitalerträge, bieten aber auch **
-
Was sind die verschiedenen Arten von Kapitalerträgen und wie unterscheiden sie sich in Bezug auf steuerliche Behandlung, Risiko und Rendite?
Es gibt drei Hauptarten von Kapitalerträgen: Zinsen, Dividenden und Kursgewinne. Zinsen werden in der Regel als Einkommen besteuert, während Dividenden und Kursgewinne oft mit niedrigeren Steuersätzen besteuert werden. In Bezug auf Risiko sind Zinsen in der Regel die sicherste Form von Kapitalerträgen, während Kursgewinne das höchste Risiko darstellen. In Bezug auf Rendite bieten Kursgewinne oft das größte Potenzial für hohe Renditen, während Zinsen die niedrigste Rendite bieten. **
-
Wie wirkt sich die Eigentumsübertragung auf die steuerliche Behandlung von Immobilien aus?
Die Eigentumsübertragung einer Immobilie kann zu steuerlichen Konsequenzen führen, insbesondere in Bezug auf die Grunderwerbsteuer. Diese Steuer wird fällig, wenn eine Immobilie übertragen wird und muss vom Käufer entrichtet werden. Zusätzlich kann die Übertragung von Immobilieneigentum zu steuerlichen Abschreibungen führen, die sich auf die Höhe der Einkommensteuer auswirken können. Die Abschreibungen können je nach Art der Immobilie und der Nutzung variieren. Wenn die Immobilie vermietet wird, können die steuerlichen Auswirkungen der Eigentumsübertragung auch die Höhe der Einkünfte aus Vermietung und Verpachtung beeinflussen. Es ist wichtig, sich vor einer Eigentumsübertragung über die steuerlichen Konsequen **

Wie beeinflusst die steuerliche Behandlung von Zweitwohnsitzen die Immobilienmärkte in verschiedenen Regionen?
Die steuerliche Behandlung von Zweitwohnsitzen kann die Immobilienmärkte in verschiedenen Regionen beeinflussen, da sie die Nachfrage nach Immobilien in bestimmten Gebieten erhöhen oder verringern kann. In Regionen mit günstigen steuerlichen Bedingungen für Zweitwohnsitze kann die Nachfrage nach Immobilien steigen, was zu steigenden Preisen und einem Anstieg des Immobilienmarktes führen kann. In Regionen mit ungünstigen steuerlichen Bedingungen für Zweitwohnsitze kann die Nachfrage sinken, was zu einem Rückgang der Immobilienpreise und einer Abkühlung des Immobilienmarktes führen kann. Die steuerliche Behandlung von Zweitwohnsitzen kann somit einen erheblichen Einfluss auf die Dynamik und Entwicklung der Immobilien **
Wie wirkt sich die Vermögensübertragung auf die steuerliche Behandlung von Unternehmen aus?
Die Vermögensübertragung kann zu steuerlichen Konsequenzen für Unternehmen führen, insbesondere wenn es sich um eine Übertragung von betrieblichem Vermögen handelt. Dabei können sowohl Einkommensteuer als auch Erbschafts- oder Schenkungssteuer anfallen. Die steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Übertragung, dem Wert des übertragenen Vermögens und den geltenden steuerlichen Vorschriften. Es ist daher ratsam, sich vor einer Vermögensübertragung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die steuerlichen Auswirkungen zu verstehen und gegebenenfalls steueroptimale Lösungen zu finden. **
Top-Angebote
Produkte zum Begriff Steuerliche Behandlung:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die steuerliche Behandlung von Veräußerungsgewinnen bei Immobilienverkäufen?
Veräußerungsgewinne aus Immobilienverkäufen unterliegen der Einkommensteuer. Die Höhe der Steuer richtet sich nach der Haltefrist der Immobilie. Bei Veräußerungsgewinnen nach einer Haltefrist von mehr als 10 Jahren entfällt die Steuerpflicht. **
-
Wie erfolgt die steuerliche Behandlung von Spreadshirt, Redbubble und Co.?
Die steuerliche Behandlung von Plattformen wie Spreadshirt und Redbubble hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Unternehmens und der Art der Tätigkeit. In der Regel werden die Einnahmen, die über diese Plattformen erzielt werden, als gewerbliche Einkünfte behandelt und unterliegen daher der Einkommensteuer. Es können auch Umsatzsteuerpflichten bestehen, je nachdem, ob die Umsatzgrenzen überschritten werden und ob es sich um innergemeinschaftliche oder internationale Verkäufe handelt. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um die genauen steuerlichen Pflichten zu klären. **
-
Wie erfolgt die steuerliche Behandlung von Spreadshirt, Redbubble und Co.?
Die steuerliche Behandlung von Plattformen wie Spreadshirt, Redbubble und Co. hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Unternehmens und der Art der Tätigkeit. In der Regel müssen die Einnahmen, die über diese Plattformen erzielt werden, in der Steuererklärung angegeben werden und unterliegen der Einkommensteuer. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um die genaue steuerliche Behandlung zu klären. **
-
Was sind die verschiedenen Arten von Kapitalerträgen und wie unterscheiden sie sich in Bezug auf steuerliche Behandlung, Risiko und Rendite?
Es gibt drei Hauptarten von Kapitalerträgen: Zinsen, Dividenden und Kursgewinne. Zinsen sind regelmäßige Zahlungen, die Anleger für das Verleihen ihres Geldes erhalten, während Dividenden Gewinne sind, die von Unternehmen an ihre Aktionäre ausgeschüttet werden. Kursgewinne entstehen, wenn der Wert eines Vermögenswerts steigt und der Anleger ihn zu einem höheren Preis verkaufen kann. In Bezug auf die steuerliche Behandlung werden Zinsen und Dividenden in der Regel als Einkommen besteuert, während Kursgewinne je nach Haltefrist und Art des Vermögenswerts unterschiedlich besteuert werden können. In Bezug auf Risiko und Rendite sind Zinsen in der Regel die sicherste Form der Kapitalerträge, bieten aber auch **
Ähnliche Suchbegriffe für Steuerliche Behandlung
-
Lifting-Serum-BehandlungDas Lifting-Serum ist ein Kosmetikprodukt, inspiriert von Anti-Aging-Therapien, das eine effektive Glättung und Straffung der Haut bietet. Dank der fortschrittlichen Formel mit Hyaluronsäure und botoxähnlichen Peptiden verbessert es die Hautelastizität und reduziert die Sichtbarkeit von Falten.4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crotamitex zur Krätze BehandlungAnwendungsgebiet von Crotamitex zur Krätze BehandlungDas Arzneimittel enthält den Wirkstoff Crotamiton, ein Mittel gegen die Krätzemilbe (Scabies scabiei) zur äußerlichen Anwendung auf der Haut.Es wird angewendet zur Behandlung der Skabies (Krätze) bei Erwachsenen und Kindern.Wirkstoffe / Inhaltsstoffe / Zutaten100 mg CrotamitonCarbomer 980 Hilfstoff (+)35 mg Cetylalkohol Hilfstoff (+)Isopropyl myristat Hilfstoff (+)25 mg Macrogol glycerolhydroxystearat Hilfstoff (+)Natrium hydroxid Hilfstoff (+)1 mg Parfümöl Arnika (212924) Hilfstoff (+)3-Methyl-4-(2,6,6-trimethylcyclohex-2-en-1-yl)but-3-en-2-on Hilfstoff (+)2-Benzylidenheptanal Hilfstoff (+)Benzyl alkohol Hilfstoff (+)Benzyl benzoat Hilfstoff (+)Benzyl salicylat Hilfstoff (+)Citral Hilfstoff (+)Citronellol Hilfstoff (+)Cumarin Hilfstoff (+)D-Limonen Hilfstoff (+)Eugenol Hilfstoff (+)Farnesol Hilfstoff (+)Geraniol Hilfstoff (+)alpha-Hexyl zimtaldehyd Hilfstoff (+)Isoeugenol Hilfstoff (+)Lilial Hilfstoff (+)Linalool Hilfstoff (+)20 mg Propylenglycol Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)20 mg Benzyl alkohol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie allergisch gegen Crotamiton oder einen der sonstigen Bestandteile des Präparates sind.wenn Sie akuten nässenden Hautausschlag (akute exsudative Dermatitis) haben.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder ab 3 JahreDas Präparat an drei bis fünf aufeinanderfolgenden Tagen (Abenden) einmal täglich dünn auf den gesamten Körper auftragen und nicht abwaschen.Kinder unter 3 Jahren, Säuglinge und NeugeboreneDas Arzneimittel an drei bis fünf aufeinanderfolgenden Tagen (Abenden) einmal täglich dünn auf den gesamten Körper einschließlich Kopf auftragen und nicht abwaschen.Bei Kindern unter 3 Jahren sollte20,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Kapitalerträgen und wie unterscheiden sie sich in Bezug auf steuerliche Behandlung, Risiko und Rendite?
Es gibt drei Hauptarten von Kapitalerträgen: Zinsen, Dividenden und Kursgewinne. Zinsen werden in der Regel als Einkommen besteuert, während Dividenden und Kursgewinne oft mit niedrigeren Steuersätzen besteuert werden. In Bezug auf Risiko sind Zinsen in der Regel die sicherste Form von Kapitalerträgen, während Kursgewinne das höchste Risiko darstellen. In Bezug auf Rendite bieten Kursgewinne oft das größte Potenzial für hohe Renditen, während Zinsen die niedrigste Rendite bieten. **
-
Wie wirkt sich die Eigentumsübertragung auf die steuerliche Behandlung von Immobilien aus?
Die Eigentumsübertragung einer Immobilie kann zu steuerlichen Konsequenzen führen, insbesondere in Bezug auf die Grunderwerbsteuer. Diese Steuer wird fällig, wenn eine Immobilie übertragen wird und muss vom Käufer entrichtet werden. Zusätzlich kann die Übertragung von Immobilieneigentum zu steuerlichen Abschreibungen führen, die sich auf die Höhe der Einkommensteuer auswirken können. Die Abschreibungen können je nach Art der Immobilie und der Nutzung variieren. Wenn die Immobilie vermietet wird, können die steuerlichen Auswirkungen der Eigentumsübertragung auch die Höhe der Einkünfte aus Vermietung und Verpachtung beeinflussen. Es ist wichtig, sich vor einer Eigentumsübertragung über die steuerlichen Konsequen **
-
Wie beeinflusst die steuerliche Behandlung von Zweitwohnsitzen die Immobilienmärkte in verschiedenen Regionen?
Die steuerliche Behandlung von Zweitwohnsitzen kann die Immobilienmärkte in verschiedenen Regionen beeinflussen, da sie die Nachfrage nach Immobilien in bestimmten Gebieten erhöhen oder verringern kann. In Regionen mit günstigen steuerlichen Bedingungen für Zweitwohnsitze kann die Nachfrage nach Immobilien steigen, was zu steigenden Preisen und einem Anstieg des Immobilienmarktes führen kann. In Regionen mit ungünstigen steuerlichen Bedingungen für Zweitwohnsitze kann die Nachfrage sinken, was zu einem Rückgang der Immobilienpreise und einer Abkühlung des Immobilienmarktes führen kann. Die steuerliche Behandlung von Zweitwohnsitzen kann somit einen erheblichen Einfluss auf die Dynamik und Entwicklung der Immobilien **
-
Wie wirkt sich die Vermögensübertragung auf die steuerliche Behandlung von Unternehmen aus?
Die Vermögensübertragung kann zu steuerlichen Konsequenzen für Unternehmen führen, insbesondere wenn es sich um eine Übertragung von betrieblichem Vermögen handelt. Dabei können sowohl Einkommensteuer als auch Erbschafts- oder Schenkungssteuer anfallen. Die steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Übertragung, dem Wert des übertragenen Vermögens und den geltenden steuerlichen Vorschriften. Es ist daher ratsam, sich vor einer Vermögensübertragung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die steuerlichen Auswirkungen zu verstehen und gegebenenfalls steueroptimale Lösungen zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.